اثيوبيا اقتصاديا
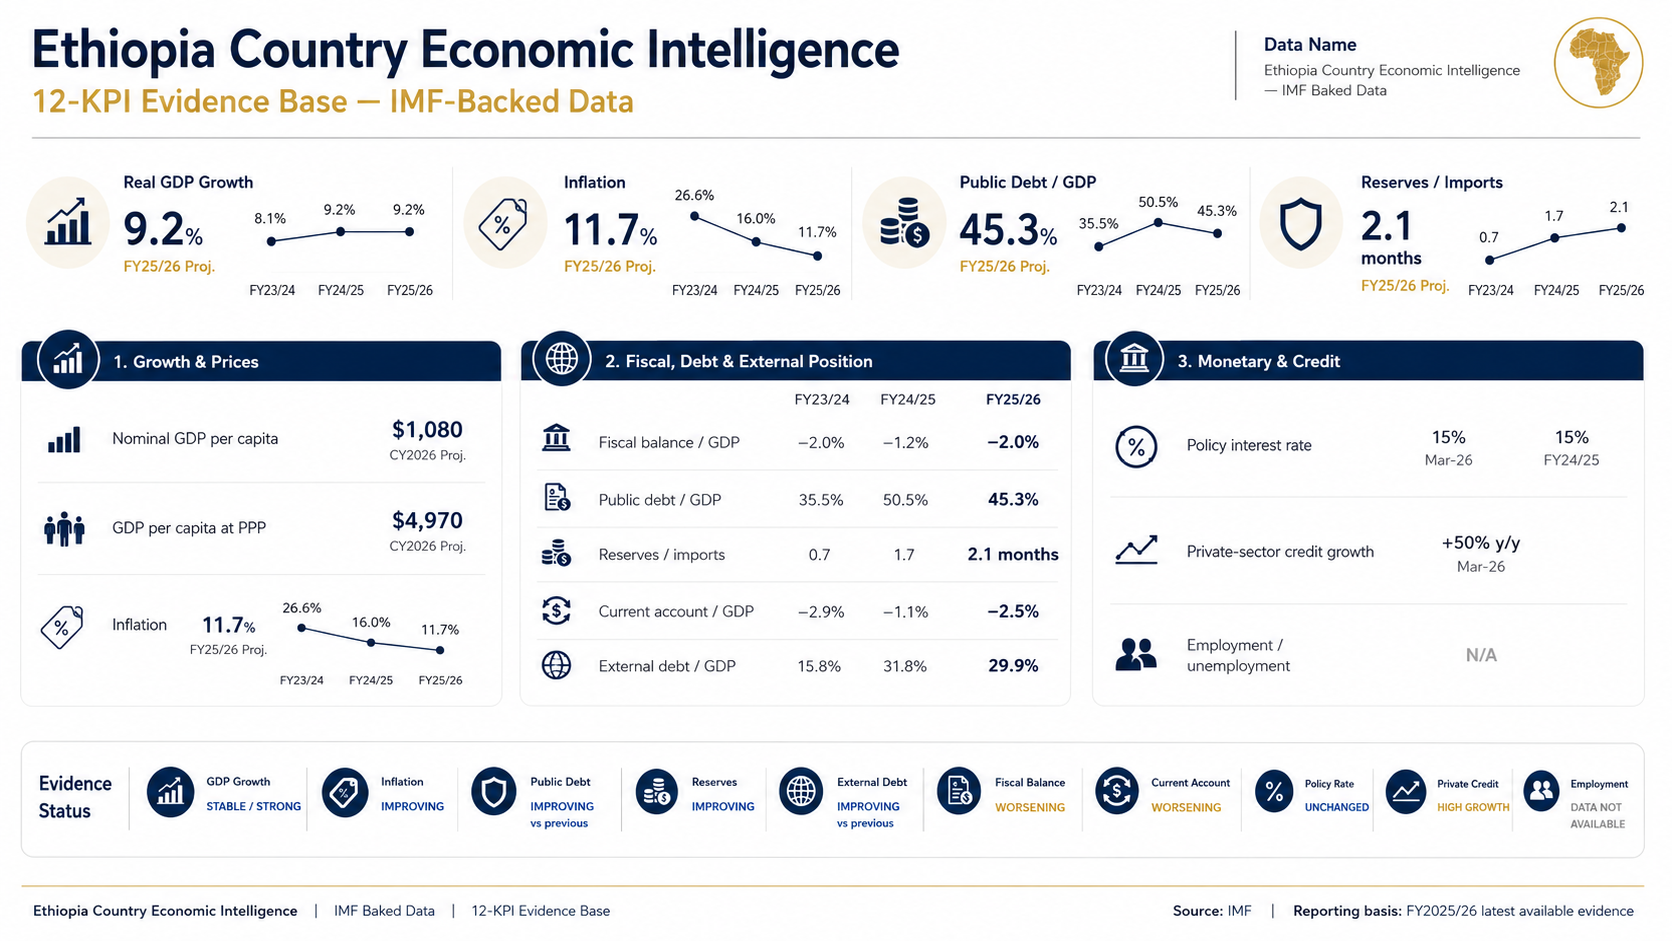
تعكس لوحة Ethiopia Country Economic Intelligence اقتصادًا يمر بمرحلة نمو قوي وتحسن واضح في بعض مؤشرات الاستقرار الخارجي، بالتزامن مع ضغوط مستمرة على الأسعار والمالية العامة.
القصة الأساسية مختلفة عن الجزائر: إثيوبيا تسجل نموًا مرتفعًا جدًا عند 9.2%، مع تراجع التضخم من 26.6% إلى 11.7%، وتحسن الدين العام والاحتياطيات مقارنة بالسنة السابقة.
لكن في المقابل، العجز المالي والحساب الجاري ما زالا يمثلان نقاط ضعف، بينما ارتفاع الائتمان للقطاع الخاص بنسبة 50% سنويًا يستحق المتابعة.
2. النمو الاقتصادي: أقوى نقطة في الصورة
Real GDP Growth: 9.2%
مسار النمو واضح:
- FY2023/24: 8.1%
- FY2024/25: 9.2%
- FY2025/26: 9.2%
أي أن الاقتصاد انتقل إلى معدل نمو مرتفع وحافظ عليه.
وهذه ليست مجرد قراءة سنوية منفردة؛ فاللوحة تظهر أن النمو ارتفع من 8.1% إلى 9.2% ثم استقر عند 9.2%.
لذلك جاء تقييم الـEvidence Status:
STABLE / STRONG
وهذا يجعل النمو أحد أهم نقاط القوة في الاقتصاد الإثيوبي حاليًا.
لكن بالنسبة للتحليل التنفيذي، السؤال الأهم ليس فقط:
هل الاقتصاد ينمو؟
بل:
ما مدى استدامة هذا النمو، وما مقدار تحوله إلى دخل حقيقي وفرص اقتصادية للقطاع الخاص والسكان؟
وهنا تصبح مؤشرات التضخم، الائتمان، وسعر الصرف والقطاع الخارجي مهمة لفهم جودة النمو.
3. التضخم: تحسن كبير ولكن المستوى لا يزال مرتفعًا
Inflation: 11.7%
المسار:
26.6% → 16.0% → 11.7%
وهذا يمثل تحسنًا كبيرًا خلال الفترة.
انخفاض التضخم من 26.6% إلى 11.7% يعني أن الضغوط السعرية تراجعت بشكل واضح، ولذلك تصنف اللوحة المؤشر:
IMPROVING
لكن هناك فرق مهم بين تحسن التضخم وانخفاض الأسعار.
التضخم عند 11.7% يعني أن الأسعار ما زالت ترتفع، ولكن بوتيرة أبطأ بكثير مما كانت عليه سابقًا.
لذلك يمكن اعتبار انخفاض التضخم عاملًا إيجابيًا للاستقرار الاقتصادي، مع بقاء تكلفة المعيشة وضغوط الأسعار عنصرًا يستحق المتابعة.
4. المالية العامة: تحسن نسبي ولكنها لا تزال تحت الضغط
Fiscal Balance / GDP: -2.0%
المسار:
- FY2023/24: -2.0%
- FY2024/25: -1.2%
- FY2025/26: -2.0%
هنا الصورة ليست بنفس قوة النمو أو التضخم.
العجز تحسن في FY2024/25 إلى -1.2%، لكنه عاد إلى -2.0% في FY2025/26.
ولهذا تصنف اللوحة:
WORSENING
أي أن التحسن السابق لم يستمر.
المهم هنا أن مستوى العجز نفسه ليس المؤشر الوحيد؛ الاتجاه هو الذي يستحق الانتباه.
فالاقتصاد الذي ينمو 9.2% ولكن يعود العجز المالي إلى مستوى أعلى يحتاج إلى فهم العلاقة بين:
النمو → الإيرادات الحكومية → الإنفاق → العجز → التمويل.
5. الدين العام: تحسن مهم مقارنة بالسنة السابقة
Public Debt / GDP: 45.3%
المسار:
35.5% → 50.5% → 45.3%
هنا نرى تحولًا مهمًا.
الدين ارتفع بقوة من 35.5% إلى 50.5%، لكنه انخفض بعد ذلك إلى 45.3%.
لذلك تصنف اللوحة:
IMPROVING vs previous
وهذا يعني أن الدين العام يمثل حاليًا تحسنًا مقارنة بالسنة السابقة، حتى وإن كان لا يزال أعلى بكثير من مستوى FY2023/24.
وهذه نقطة مهمة في القراءة التنفيذية:
تحسن نسبة الدين إلى الناتج لا يعني اختفاء مخاطر الدين؛ لكنه يشير إلى تحسن المسار مقارنة بالسنة السابقة.
ويصبح هذا المؤشر أكثر أهمية عند ربطه بالعجز المالي وخدمة الدين والقدرة على الحصول على التمويل الخارجي.
6. الاحتياطيات: تحسن استثنائي في الاتجاه
Reserves: 2.1 months of imports
المسار:
0.7 → 1.7 → 2.1 شهر
هذه من أهم التحسينات في الـDashboard.
الاحتياطيات ارتفعت من أقل من شهر من الواردات إلى 2.1 شهر.
واللوحة تصنف المؤشر:
IMPROVING
وهذا مهم جدًا بالنسبة لإثيوبيا لأن توفر العملات الأجنبية يمثل عنصرًا أساسيًا في قدرة الاقتصاد على:
- تمويل الواردات.
- توفير النقد الأجنبي للقطاع الخاص.
- خدمة الالتزامات الخارجية.
- دعم استقرار القطاع الخارجي.
لكن 2.1 شهر لا تعني وجود فائض كبير في الاحتياطيات؛ بل تعني أن هناك تحسنًا واضحًا في وضع السيولة الخارجية مقارنة بالسابق.
7. الدين الخارجي: تحسن ولكن المستوى ما زال مهمًا
External Debt / GDP: 29.9%
المسار:
15.8% → 31.8% → 29.9%
بعد الارتفاع الكبير في FY2024/25، انخفض الدين الخارجي إلى 29.9% من الناتج.
لذلك تصنف اللوحة:
IMPROVING vs previous
مرة أخرى، الاتجاه الأخير إيجابي، لكن المقارنة مع FY2023/24 تكشف أن الدين الخارجي لا يزال أعلى بكثير من مستواه السابق.
وهذا يجعل إدارة الالتزامات الخارجية وخدمة الدين جزءًا مهمًا من تقييم الوضع الاقتصادي الإثيوبي.
8. الحساب الجاري: نقطة ضعف مستمرة
Current Account / GDP: -2.5%
المسار:
-2.9% → -1.1% → -2.5%
هنا نلاحظ أن الوضع تحسن بشكل واضح في FY2024/25، عندما تقلص العجز إلى -1.1%.
لكن العجز عاد واتسع إلى:
-2.5%
ولذلك تصنف اللوحة:
WORSENING
هذه نقطة مهمة لأن إثيوبيا تحتاج إلى مراقبة العلاقة بين:
الصادرات + الواردات + التحويلات + تدفقات رأس المال + الاحتياطيات.
والتحسن في الاحتياطيات لا يلغي بالضرورة وجود ضعف في الحساب الجاري؛ فهما يقيسان جوانب مختلفة من القطاع الخارجي.
9. السياسة النقدية: مستقرة
Policy Interest Rate: 15%
السعر الظاهر في اللوحة هو 15%، مع تصنيف:
UNCHANGED
وهذا يعني أن السياسة النقدية، وفق البيانات المعروضة، لم تشهد تغيرًا في سعر الفائدة خلال المقارنة المعروضة.
لكن في الوقت نفسه، هناك مؤشر آخر شديد الأهمية:
Private-Sector Credit Growth: +50% y/y
وهذا معدل نمو مرتفع جدًا للائتمان الموجه للقطاع الخاص.
لذلك فإن الجمع بين:
Policy Rate = 15%
و
Private Credit Growth = +50%
يستحق المتابعة لمعرفة مدى ارتباط توسع الائتمان بالنشاط الاقتصادي الحقيقي، وليس فقط بالتوسع النقدي والمالي.
ولهذا يظهر المؤشر في الـEvidence Status باعتباره:
HIGH GROWTH
وليس بالضرورة “جيدًا” أو “سيئًا” في حد ذاته.
10. سوق العمل: فجوة معلومات
Employment / Unemployment: N/A
هذه نقطة مهمة جدًا في منهجية Country Economic Intelligence.
لدينا بيانات قوية نسبيًا عن:
- النمو
- التضخم
- الدين
- الاحتياطيات
- الحساب الجاري
- المالية العامة
- الائتمان
لكن لا توجد بيانات متاحة في الـDashboard عن Employment / Unemployment.
وبالتالي لا ينبغي أن نستنتج من معدل النمو المرتفع أن سوق العمل يتحسن بنفس الدرجة.
هذه بالضبط إحدى فوائد وجود Evidence Status:
نحن نفرق بين ما نعرفه من البيانات وما لا نملك له دليلًا كافيًا.
11. قراءة الـ12 KPI كمنظومة واحدة
عند تجميع المؤشرات، تصبح القصة أكثر وضوحًا:
| المحور | FY2025/26 | الاتجاه |
|---|---|---|
| Real GDP Growth | 9.2% | Stable / Strong |
| Inflation | 11.7% | Improving |
| Nominal GDP per capita | $1,080 | — |
| GDP per capita PPP | $4,970 | — |
| Fiscal Balance | -2.0% | Worsening |
| Public Debt | 45.3% | Improving |
| Reserves | 2.1 months | Improving |
| Current Account | -2.5% | Worsening |
| External Debt | 29.9% | Improving |
| Policy Rate | 15% | Unchanged |
| Private Credit | +50% y/y | High Growth |
| Employment | N/A | Data Gap |
12. القصة الاقتصادية لإثيوبيا في جملة واحدة
إثيوبيا تدخل FY2025/26 من موقع نمو قوي وتحسن واضح في التضخم والاحتياطيات والدين مقارنة بالسنة السابقة، لكن استمرار العجز المالي، اتساع عجز الحساب الجاري، وارتفاع الائتمان الخاص بسرعة كبيرة تظل نقاطًا تستوجب المراقبة، مع وجود فجوة في بيانات سوق العمل.
13. ما الذي يجب أن نراقبه في Country Economic Intelligence؟
بالنسبة لإثيوبيا تحديدًا، أعتقد أن المتابعة المستقبلية يجب أن تركز على العلاقات بين المؤشرات وليس كل مؤشر منفردًا.
① Growth ↔ Inflation
هل يمكن الحفاظ على 9%+ نمو مع استمرار انخفاض التضخم؟
② Fiscal Balance ↔ Public Debt
هل يمكن منع عودة العجز المالي إلى مسار يؤدي إلى ارتفاع الدين؟
③ Current Account ↔ Reserves
هل يستطيع تحسن الاحتياطيات الاستمرار رغم عودة الحساب الجاري إلى عجز -2.5%؟
④ Private Credit ↔ Inflation
هل نمو الائتمان بنسبة 50% يدعم الاستثمار والإنتاج أم يزيد الضغوط النقدية؟
⑤ External Debt ↔ Reserves
هل تحسن الاحتياطيات كافٍ لمواجهة الالتزامات الخارجية وخدمة الدين؟
⑥ Growth ↔ Employment
وهنا توجد أهم فجوة معلوماتية في اللوحة:
هل النمو المرتفع يتحول إلى تحسن قابل للقياس في سوق العمل؟
الخلاصة التنفيذية
الصورة الإثيوبية في FY2025/26 هي صورة اقتصاد سريع النمو يتحسن في عدة مؤشرات أساسية، لكنه لم يصل بعد إلى مرحلة الاستقرار الكامل.
أبرز نقاط القوة هي:
9.2% نمو + انخفاض التضخم إلى 11.7% + ارتفاع الاحتياطيات إلى 2.1 شهر + انخفاض الدين العام إلى 45.3% + انخفاض الدين الخارجي إلى 29.9%.
وفي المقابل، أبرز نقاط المراقبة هي:
العجز المالي عاد إلى -2.0% + الحساب الجاري اتسع إلى -2.5% + الائتمان الخاص ينمو 50% سنويًا + بيانات سوق العمل غير متاحة.
وبالتالي فإن جوهر Ethiopia Country Economic Intelligence ليس أن نقول إن الاقتصاد “جيد” أو “سيئ”، وإنما أن نقرأ الاتجاهات والتفاعلات بين المؤشرات:
Growth is strong. Inflation is improving. External buffers are rebuilding. Debt is improving versus the previous year. But fiscal and external balances remain fragile, while the very rapid expansion of private credit and the employment-data gap require continued monitoring.
وهذا بالضبط يجعل لوحة إثيوبيا مناسبة جدًا كـ Evidence Base للانتقال لاحقًا إلى Executive Country Performance Review دون خلط البيانات المؤكدة بالتقييم أو الافتراضات.