تركيا اقتصاديا
تحليل الوضع المصرفي والائتماني والنقدي في تركيا – 2025
1. الصورة العامة
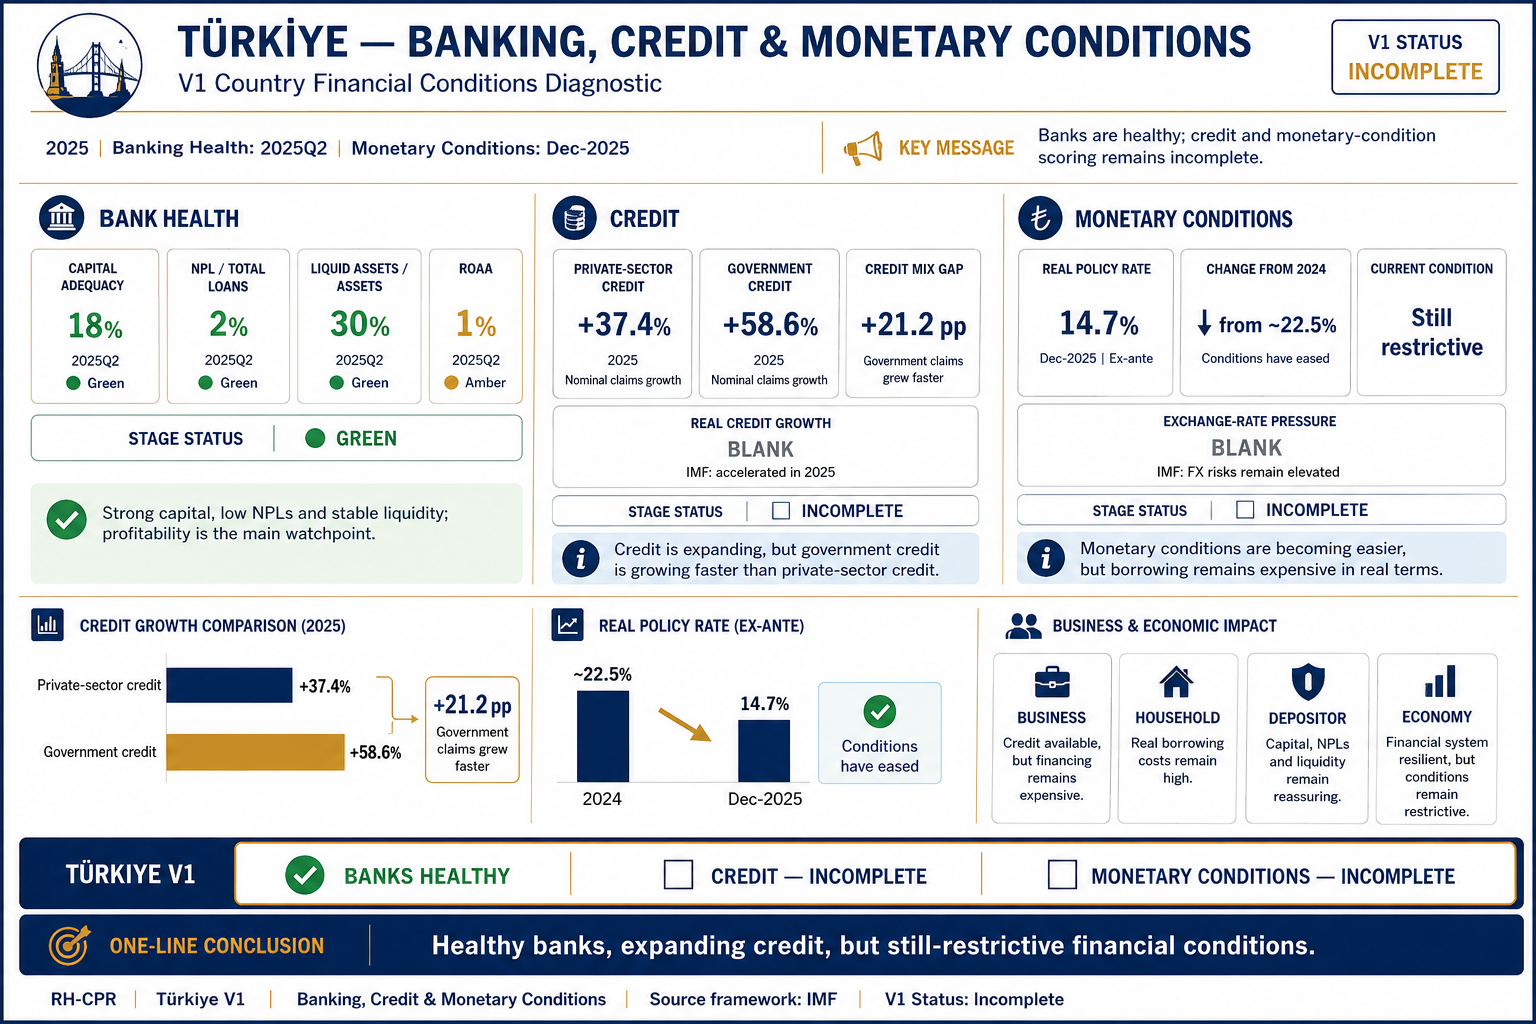
تقدم اللوحة تشخيصًا مركزًا للقطاع المالي التركي، والقصة الأساسية واضحة:
القطاع المصرفي يتمتع بوضع صحي ومتين، والائتمان يتوسع بقوة، لكن الظروف النقدية والتمويلية لا تزال تقييدية، كما أن بعض عناصر التقييم الائتماني والنقدي لم تكتمل بياناتها بعد.
لذلك وضعت اللوحة V1 Status = INCOMPLETE، ليس لأن النظام المالي يبدو ضعيفًا، وإنما لأن مرحلة التشخيص لم تستوفِ بعد جميع المؤشرات المطلوبة للحكم الكامل على الائتمان والظروف النقدية.
2. صحة القطاع المصرفي: نقطة القوة الواضحة
Capital Adequacy — 18%
نسبة كفاية رأس المال عند 18%، واللوحة تصنفها:
GREEN
وهذا يوفر للقطاع المصرفي قاعدة رأسمالية قوية لاستيعاب المخاطر.
NPL / Total Loans — 2%
نسبة القروض المتعثرة إلى إجمالي القروض عند 2% فقط، وتصنف:
GREEN
وهذا مؤشر مهم على جودة محفظة الائتمان، ويشير إلى أن التوسع في الائتمان لم يصاحبه، وفق هذا المؤشر، مستوى مرتفع من القروض المتعثرة.
Liquid Assets / Assets — 30%
الأصول السائلة تمثل 30% من إجمالي الأصول، وتصنف أيضًا:
GREEN
وهذا يعطي مؤشرًا إيجابيًا على السيولة وقدرة النظام المصرفي على مواجهة احتياجاته قصيرة الأجل.
ROAA — 1%
العائد على متوسط الأصول عند 1%، وتصنيف اللوحة:
AMBER
أي أن الربحية ليست نقطة قوة بنفس درجة رأس المال أو جودة الأصول أو السيولة.
ومن هنا تأتي الملاحظة المهمة في اللوحة:
Strong capital, low NPLs and stable liquidity; profitability is the main watchpoint.
إذن، القطاع المصرفي قوي من حيث رأس المال وجودة الأصول والسيولة، بينما الربحية هي العنصر الذي يحتاج إلى مراقبة.
3. ماذا تعني هذه المؤشرات مجتمعة؟
هناك أربع رسائل مصرفية منفصلة:
رأس المال قوي → 18%
القروض المتعثرة منخفضة → 2%
السيولة مطمئنة → 30%
الربحية موجودة ولكنها ليست بنفس القوة → ROAA 1%
وبالتالي حصل قسم Bank Health على:
STAGE STATUS — GREEN
وهذا هو الجزء الأكثر اكتمالًا في التشخيص.
4. الائتمان: توسع قوي
هنا تنتقل القصة من صحة البنوك إلى سلوك الائتمان.
Private-sector credit
نمو الائتمان للقطاع الخاص:
+37.4%
Government credit
نمو الائتمان الحكومي:
+58.6%
وبالتالي فإن الائتمان الحكومي ينمو أسرع من ائتمان القطاع الخاص بفارق:
+21.2 نقطة مئوية
وهذا هو ما تسميه اللوحة:
Credit Mix Gap
المغزى الاقتصادي هنا مهم.
القطاع المصرفي لديه قدرة على الإقراض، والائتمان يتوسع، لكن جزءًا أكبر من التوسع يذهب إلى الحكومة مقارنة بالقطاع الخاص.
وهذا يستحق المتابعة لأن السؤال ليس فقط:
هل الائتمان ينمو؟
بل:
من يحصل على هذا الائتمان، وبأي تكلفة، وما أثر ذلك على تمويل النشاط الخاص؟
5. هناك فرق بين Credit Expansion وReal Credit Growth
اللوحة تسجل:
Real Credit Growth — BLANK
وتوضح:
IMF: accelerated in 2025
لكن لا توجد قيمة رقمية مكتملة في الـDashboard.
وهذه نقطة منهجية مهمة جدًا.
لدينا نمو اسمي قوي:
Private Credit +37.4%
لكن لا يمكن تحويله مباشرة إلى حكم على النمو الحقيقي للائتمان دون خصم أثر التضخم.
لذلك بقي:
Credit Stage = INCOMPLETE
وهذا قرار صحيح منهجيًا داخل إطار Country Financial Conditions Diagnostic.
6. الظروف النقدية: أصبحت أقل تشددًا، لكنها ما زالت تقييدية
Real Policy Rate — 14.7%
اللوحة تعرض:
2024: ~22.5%
مقابل:
December 2025: 14.7%
إذن هناك انخفاض واضح في سعر الفائدة الحقيقي.
وتترجم اللوحة ذلك إلى:
Conditions have eased
لكنها في الوقت نفسه تصف الظروف الحالية بأنها:
Still restrictive
وهنا توجد رسالة مهمة جدًا:
Easing ≠ Easy
أي أن الظروف النقدية أصبحت أقل تشددًا من السابق، لكنها لم تتحول إلى ظروف تمويلية سهلة.
7. لماذا يبقى الاقتراض مكلفًا؟
حتى مع انخفاض سعر الفائدة الحقيقي، تشير اللوحة إلى أن:
Real borrowing costs remain high
وهذا ينعكس مباشرة على:
Business
Credit available, but financing remains expensive.
أي أن الشركات تستطيع الوصول إلى الائتمان، لكن تكلفة التمويل لا تزال مرتفعة.
Household
Real borrowing costs remain high.
وبالتالي فإن الأسر أيضًا تواجه تكلفة اقتراض مرتفعة بالقيمة الحقيقية.
وهذا يعني أن انخفاض التشدد النقدي لم يتحول بعد إلى تيسير مالي واسع.
8. ضغط سعر الصرف: فجوة بيانات مهمة
في قسم Monetary Conditions نجد:
Exchange-rate pressure — BLANK
واللوحة تشير إلى:
IMF: FX risks remain elevated
لكنها لا تقدم مقياسًا رقميًا لضغط سعر الصرف.
لذلك بقي:
Monetary Conditions Stage = INCOMPLETE
وهنا يجب الفصل بين أمرين:
ما نعرفه:
- سعر الفائدة الحقيقي 14.7%.
- الظروف أصبحت أقل تشددًا.
- الاقتراض لا يزال مكلفًا.
- مخاطر سعر الصرف لا تزال مرتفعة بحسب إطار البيانات المستخدم.
ما لا نملكه بعد في V1:
- مقياس كمي مكتمل لضغط سعر الصرف.
- Real Credit Growth مكتملًا.
ولهذا لا ينبغي إعطاء Overall Monetary Score نهائي في هذه المرحلة.
9. التأثير على الاقتصاد الحقيقي
اللوحة تربط النظام المالي بأربع جهات:
Business
Credit available / financing expensive
الشركات لديها إمكانية الوصول إلى الائتمان، لكن تكلفة التمويل تحد من سهولة استخدامه.
Household
Real borrowing costs remain high
ارتفاع تكلفة الاقتراض الحقيقي يؤثر على قرارات الأسر المتعلقة بالتمويل والاستهلاك والاستثمار السكني.
Depositors
Capital, NPLs and liquidity remain reassuring
من منظور المودعين، المؤشرات المصرفية الأساسية مطمئنة نسبيًا:
- رأس مال قوي.
- NPL منخفض.
- سيولة جيدة.
Economy
Financial system resilient, but conditions remain restrictive.
وهذه ربما أفضل جملة لتلخيص العلاقة بين القطاع المالي والاقتصاد:
النظام المالي قادر على الصمود، لكن تكلفة وشروط التمويل لا تزال تحد من سهولة انتقال السيولة إلى الاقتصاد.
10. أين تكمن نقطة المراقبة الأساسية؟
من خلال الـDashboard، لا تبدو القضية الأساسية سلامة البنوك.
بل السؤال ينتقل إلى:
كيف يتم توزيع الائتمان، وما تكلفة هذا الائتمان، وهل يتحول التوسع الاسمي في الائتمان إلى تمويل حقيقي للنشاط الخاص؟
لدينا:
Bank Health → GREEN
لكن:
Credit → INCOMPLETE
و:
Monetary Conditions → INCOMPLETE
إذن المرحلة التالية من العمل يجب أن تركز على جودة وتكلفة وتوزيع الائتمان وليس فقط سلامة الميزانيات المصرفية.
11. أهم العلاقات التي يجب أن يلتقطها التحليل
رأس المال ↔ الائتمان
رأس المال عند 18% يعطي البنوك قاعدة قوية، بينما الائتمان يتوسع بسرعة.
السؤال التالي: هل رأس المال والسيولة قادران على دعم استمرار هذا التوسع دون تدهور جودة الأصول؟
Government Credit ↔ Private Credit
الحكومة:
+58.6%
القطاع الخاص:
+37.4%
الفارق:
21.2 pp
لذلك ينبغي متابعة ما إذا كان استمرار نمو الائتمان الحكومي الأسرع سيؤثر على حصة القطاع الخاص من الموارد المصرفية.
Inflation ↔ Nominal Credit
النمو الاسمي للائتمان لا يكفي للحكم على التوسع الحقيقي.
ولهذا فإن استكمال:
Real Credit Growth
سيكون ضروريًا.
Policy Rate ↔ Borrowing Cost
سعر الفائدة الحقيقي انخفض إلى 14.7%، لكن تكلفة الاقتراض لا تزال مرتفعة.
وهذا يوضح أن اتجاه السياسة النقدية وحده لا يحدد بالكامل ظروف التمويل التي تواجهها الشركات والأسر.
Exchange Rate ↔ Monetary Conditions
بقاء مخاطر سعر الصرف مرتفعة يجعل تقييم الظروف النقدية غير مكتمل دون مؤشر كمي واضح لضغط سعر الصرف.
12. الخلاصة التنفيذية
يمكن تلخيص تركيا في هذه المرحلة من V1 Financial Conditions Diagnostic كالتالي:
القطاع المصرفي يتمتع برأس مال قوي، جودة أصول جيدة وسيولة مريحة، مع بقاء الربحية نقطة مراقبة. وفي الوقت نفسه، يتوسع الائتمان بقوة، لكن الائتمان الحكومي ينمو أسرع من ائتمان القطاع الخاص بفارق 21.2 نقطة مئوية. أما الظروف النقدية فقد أصبحت أقل تشددًا، مع انخفاض سعر الفائدة الحقيقي من نحو 22.5% إلى 14.7%، لكنها لا تزال تقييدية وتبقي تكلفة الاقتراض مرتفعة.
أهم ما نعرفه الآن:
Banks = Healthy
Credit = Expanding
Government Credit = Expanding faster
Monetary Conditions = Easing but still restrictive
FX Pressure = Data gap
Real Credit Growth = Data gap
وبالتالي:
One-line conclusion:
Healthy banks, expanding credit, but still-restrictive financial conditions.
والنقطة المنهجية الأهم في هذه اللوحة هي أن INCOMPLETE لا تعني أن التشخيص سلبي؛ بل تعني أن النظام المصرفي تم تقييمه بشكل كافٍ في V1، بينما يحتاج الائتمان والظروف النقدية إلى استكمال الأدلة الكمية قبل إعطاء حكم نهائي.